Valorisation des missions en cours à la clôture : comment bien les traiter ?
Nous poursuivons cette courte série consacrée aux postes de clôture qui demandent un peu de méthode.
Ce deuxième sujet concerne plus particulièrement les prestataires de services : les missions en cours à la date de clôture.
Un client m’a récemment demandé :
« Olivier, nous avons travaillé comme des fous cette année, mais nous avons pris beaucoup de retard dans notre facturation. Notre premier exercice va-t-il être déficitaire ? »
Pas nécessairement.
Un retard de facturation ne signifie pas que le travail réalisé disparaît du résultat. À la clôture, il faut déterminer ce qui a réellement été produit pendant l’exercice et lui appliquer le traitement comptable approprié.
Moins visibles qu’un stock de marchandises, les missions en cours sont donc tout aussi importantes. Elles représentent du travail déjà réalisé, mais qui n’a pas nécessairement encore été facturé ou intégralement reconnu dans le chiffre d’affaires.
Identifier les prestations en cours : la première difficulté
Contrairement à un stock de marchandises, une prestation en cours ne se compte pas physiquement. Elle peut correspondre, par exemple, à :
-
des heures de conseil déjà réalisées sur un dossier client ;
-
un audit commencé, mais pas encore finalisé ;
-
une étude en cours de réalisation ;
-
une prestation dont seule une partie a été exécutée à la date de clôture.
La difficulté n’est pas tant comptable que pratique. Sans suivi du temps passé et de l’avancement de chaque mission, il devient très difficile de reconstituer, plusieurs semaines ou plusieurs mois plus tard, la situation réelle des dossiers ouverts à la date de clôture.
Chez les prestataires de services qui ne disposent pas d’un outil de suivi, cette reconstitution est souvent l’une des étapes les plus longues de la clôture.
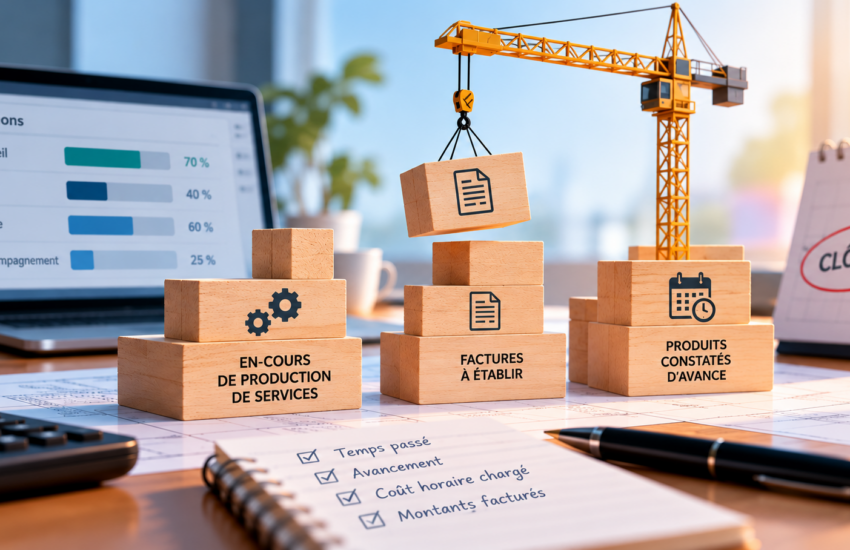
En-cours, facture à établir et produit constaté d’avance : trois notions à ne pas confondre
Une fois les dossiers ouverts identifiés, il faut déterminer leur traitement comptable. Trois situations principales peuvent se présenter.
1. L’en-cours de production de services
L’en-cours concerne une prestation commencée, mais qui n’est pas encore achevée ou ne peut pas encore être reconnue en chiffre d’affaires.
Il est valorisé à son coût de production. Celui-ci comprend généralement le temps consacré à la mission, valorisé à un coût horaire chargé, ainsi que les autres frais directement engagés pour sa réalisation.
La marge attendue sur la mission n’est donc pas comprise dans la valeur de l’en-cours.
2. La facture à établir
La facture à établir concerne une prestation déjà réalisée à la date de clôture, qui doit être rattachée à l’exercice, mais dont la facture n’a pas encore été émise.
Dans ce cas, le chiffre d’affaires est comptabilisé dans l’exercice à hauteur du montant à facturer, même si la facture sera envoyée au client après la clôture.
3. Le produit constaté d’avance
Le produit constaté d’avance correspond à la situation inverse : une facture a déjà été comptabilisée, alors que tout ou partie de la prestation sera réalisée après la date de clôture.
Cette situation se rencontre notamment dans les entreprises qui facturent à l’avance des abonnements, des contrats annuels ou des forfaits.
La part du chiffre d’affaires correspondant à l’exercice suivant doit alors être reportée sur celui-ci.
Pourquoi bien distinguer ces trois situations à la clôture ?
Confondre ces trois situations peut fausser le résultat de l’entreprise :
-
un travail réalisé mais non comptabilisé peut conduire à sous-évaluer le chiffre d’affaires et le résultat ;
-
une prestation facturée d’avance, mais pas encore réalisée, peut au contraire les surévaluer ;
-
un en-cours valorisé au prix de vente plutôt qu’à son coût de production peut également donner une image trop favorable du résultat.
Le traitement approprié dépend de l’état d’avancement réel de la mission, des conditions convenues avec le client et de la méthode comptable retenue. Il doit donc être analysé dossier par dossier.
Comment anticiper la valorisation des missions en cours ?
Pour faciliter ce travail, nous vous recommandons de :
-
suivre tout au long de l’année le temps passé par mission ou par dossier ;
-
définir une méthode simple et homogène pour mesurer l’avancement ;
-
déterminer un coût horaire chargé adapté aux personnes qui interviennent sur les missions ;
-
organiser, avant la clôture, une revue des dossiers ouverts avec les équipes opérationnelles ;
-
distinguer les prestations en cours, les travaux réalisés restant à facturer et les prestations facturées d’avance ;
-
comparer, pour chaque dossier, son avancement réel avec les montants déjà facturés ;
-
nous transmettre la liste des missions ouvertes à la date de clôture, accompagnée de leur taux d’avancement et des montants facturés.
Même simple, un suivi régulier du temps passé et de l’avancement change tout. Il transforme une reconstitution approximative en une analyse rapide et fiable au moment de la clôture.
Besoin d’aide pour structurer le suivi de vos missions en cours ?
Cette série se poursuivra avec d’autres postes qui méritent la même vigilance en fin d’exercice.
Si vous souhaitez que nous étudiions ensemble la manière de structurer le suivi de vos missions en cours, il vous suffit de répondre à ce mail ou de nous appeler.
Cabinet Envol vous accompagne
Notre cabinet d'expertise comptable à Haguenau vous aide à préparer sereinement la transition vers la facturation électronique : audit de vos outils, choix de la solution adaptée, formation et accompagnement.